
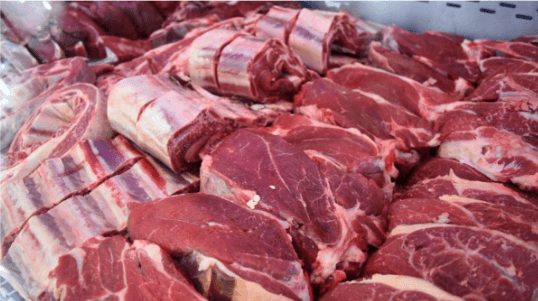
La ocupación en los corrales alcanzó los 2,2 millones de cabezas en junio, superando el máximo histórico de 2025. La estrategia de engorde pesado y la alta participación del mercado exportador plantean interrogantes sobre el impacto real en el mostrador.
El sector ganadero registra un hito productivo: al 1º de junio, el stock en establecimientos de engorde a corral alcanzó las 2,2 millones de cabezas, según datos del mercado ganadero de Rosgan (es el único mercado de invernada y cría de Argentina que opera un sistema institucionalizado de remates vía streaming y televisión sin necesidad de trasladar físicamente la hacienda), y SENASA. Esta cifra representa un incremento mensual del 7% y supera el pico previo de 2,05 millones registrado en julio de 2025. El análisis por categorías revela una transformación estructural: mientras el stock de terneros y terneras cayó un 45% interanual, las existencias de categorías más pesadas —novillos, novillitos y vaquillonas— exhiben crecimientos de hasta el 60%.
Este cambio en la composición del inventario no es casual. El mercado actual, bajo una lógica de optimización económica, busca prolongar los tiempos de terminación. Según la Cámara Argentina de Feedlot (CAF), los ciclos de engorde para el mercado interno se han extendido significativamente, pasando de los 90 días tradicionales a periodos de entre 130 y 140 días. La combinación de valores elevados para el ternero de reposición y precios competitivos del maíz incentiva a los productores a maximizar el peso final antes de la faena.
A esto se suma una expansión de la capacidad instalada. Inversiones recientes en infraestructura han permitido que una mayor proporción de la oferta nacional termine su ciclo en feedlot, desplazando sistemas tradicionales a campo. Fernando Storni, presidente de la CAF, subraya que la dinámica comercial es más compleja que hace una década: “La faena que faltaba, en algún lado está, pero la demanda es hoy mucho más estable y menos estacional”. En abril, si bien el 50% de la hacienda tenía destino exportador, cerca del 60% terminó abasteciendo el consumo interno.
En definitiva, si bien el volumen encerrado constituye una oferta potencial robusta, la salida hacia el circuito comercial no será inmediata ni homogénea. La superposición de estrategias entre exportación y mercado doméstico, junto con la diversificación en las etapas de terminación, sugiere que una baja contundente en los precios al consumidor no es un desenlace lineal ni garantizado. El mercado está procesando una estructura productiva transformada, donde el peso final pesa tanto como el número total de cabezas.