
Lo que comenzó como un conflicto logístico en el Estrecho de Ormuz ha escalado a una crisis estructural de suministros. Los recientes bombardeos a infraestructuras energéticas en Irán y Qatar no solo bloquean el tránsito, sino que dañan la capacidad misma de producir urea, cuyo insumo principal es el gas.
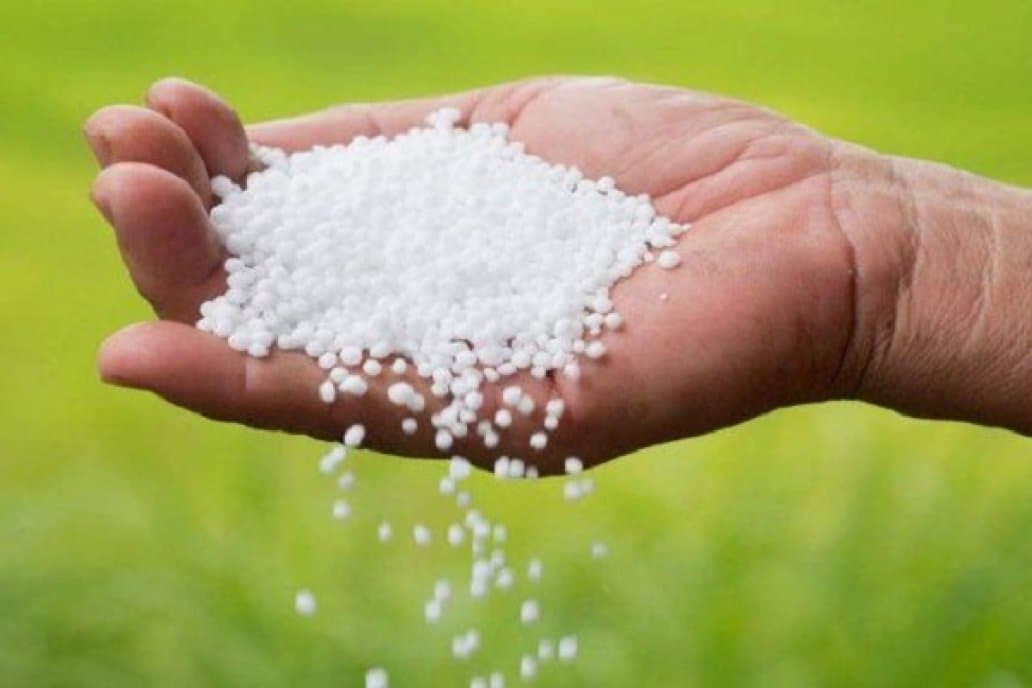
Los números son contundentes: entre el 26 de febrero y el 18 de marzo, la urea FOB (un fertilizante nitrogenado clave puesto a bordo de un transporte en el puerto de origen, sin incluir fletes ni seguros internacionales), en Medio Oriente saltó de 481 a 755 dólares por tonelada. Este incremento del 57% refleja un mercado que ya no solo teme a la demora en los barcos, sino a la falta física del producto. A nivel global, la disponibilidad mensual cayó de 3,7 millones de toneladas a solo 2 millones.
El reloj corre para Argentina
Para los productores locales, la ventana de decisión es estrecha. El 80% de las importaciones de urea llegan entre junio y octubre para la campaña de maíz. Dado que se necesitan 60 días de anticipación para concretar la logística, las decisiones de compra deben tomarse entre fines de marzo y principios de abril.
Si bien Argentina produce el 50% de la urea que consume, el riesgo no es solo la disponibilidad, sino el descalce financiero: pagar un precio récord hoy y que el mercado baje mañana, o esperar y encontrarse con un insumo impagable. Con China suspendiendo exportaciones y Brasil presionando sobre los mercados alternativos, la cautela es la palabra de orden en las fincas.